

中吉乌铁路这件事,拉扯了27年,表面卡在8.5厘米的轨距差(中国标准轨1435毫米、俄系宽轨1520毫米),听上去像纯技术分歧,但更深一层其实是在争“谁来定规则”。俄罗斯在上合组织交通部长会议上表示愿意协助推进,并且把轨距条件一并摆上台面,这种态度变化不仅意味着工程层面可能得以推进。
1997年,中国、吉尔吉斯斯坦、乌兹别克斯坦签署了铁路备忘录。按常理讲,三国都需要更顺畅的出海通道,这类项目越早落地越有价值。但现实情况是多年反复讨论却迟迟难以开工:线路方案不断调整,融资方式反复谈判,整体进度像长期被按住。
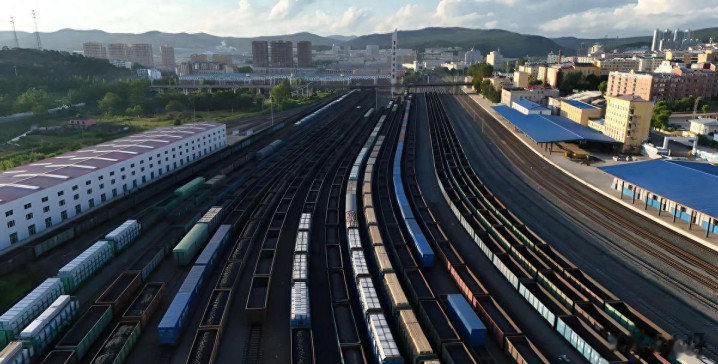
轨距问题之所以反复被抬到近乎“一票否决”的高度,说明部分参与方更在意的并不是轮对怎么换,而是线路最终会把贸易流量引向哪里。中吉乌铁路的远景并非只修到边境就结束,而是可能继续向西穿越中亚,进一步连接伊朗、土耳其,进而通达欧洲南翼。
过去三十年,俄罗斯在中亚的影响力大体由三类抓手支撑:安全层面有军事基地以及集体安全框架,经济层面有能源、贸易以及交通走廊,文化层面有语言体系与人才网络。多条纽带叠加后,中亚国家对外合作往往不得不把“俄方变量”纳入计算。
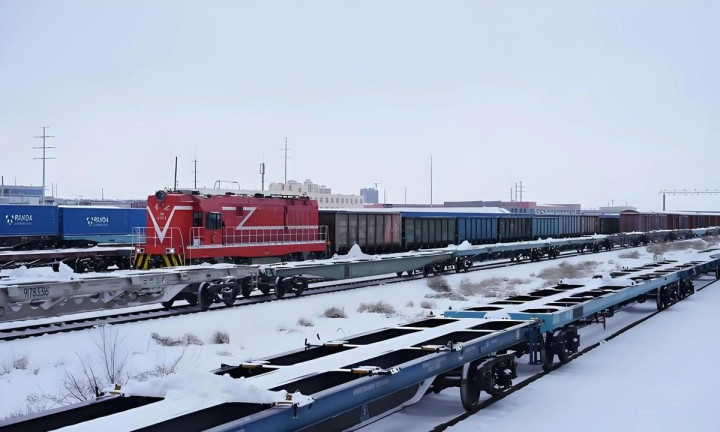
铁路这种硬通道尤为关键,因为它不只是运货通路,还会带来税费、规则、关口管理、数据流以及持续影响力等一整套收益机制。一旦中吉乌铁路成型,中亚国家的对外贸易选择会被明显拓宽,俄罗斯“唯一桥梁”的垄断价值会被稀释,规则制定权也会随之松动。
那么俄罗斯为什么会在这个阶段出现松动?战事持续时间越长,俄罗斯可用资源就越紧:财政优先保障军费,工业产能更偏向前线需求,对外投射的资金与精英资源也会收缩。过去莫斯科还能凭借补贴、廉价能源以及安全支持来“加固链条”,如今这套工具的有效性明显下降。
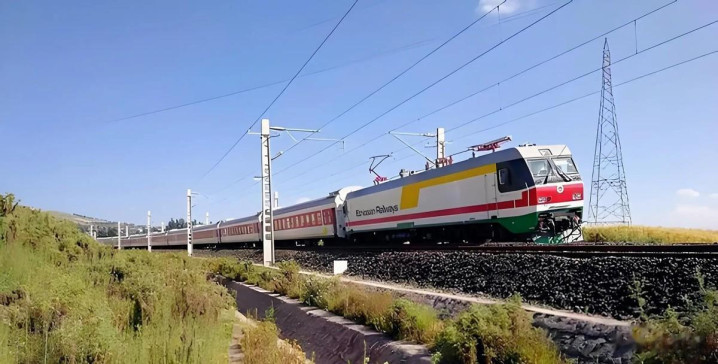
与此同时,制裁链条持续延长也带来更现实的压力。欧盟的限制从技术产品延伸到金融清算,从能源套利扩展到企业合作,层层收紧,使俄罗斯在国际金融体系当中的腾挪空间变窄。但中亚国家并非与世界隔绝,它们仍然存在美元、欧元结算需求,也需要引入外资并推动多元贸易。
俄罗斯的“协助”更像一种有限度的退让:愿意推动,但同时把轨距条件摆上台面。表面谈技术,实质是在为后续保留介入空间。若轨距按俄系体系推进,机车、信号、运维标准以及人员培训等环节就可能继续与俄方体系相互绑定;即便不完全采用俄系,也可能在换装站、关键枢纽等节点上设置“技术闸门”。

中俄贸易体量的上升以及能源合作的加深,固然有双边动力,但也有外部压力倒逼。若缺少这种压力,莫斯科未必愿意在中亚这一传统影响区,把否决权松动到当前程度。欧盟自身也存在结构性矛盾:一方面持续援乌并强化对俄限制,另一方面在对华议题上加码限制,却又难以承受与中国经贸“硬脱钩”的代价。
铁路迟迟未开工的阶段,能源管线、公路口岸、通信光缆、工业园区以及金融合作等一直在持续铺设。等到铁路真正进入建设阶段,这些前置网络就可以更快被串联成系统:货运通道得以打通,产业落点更清晰,口岸增量更可预期,服务业与就业机会也会随之带动。
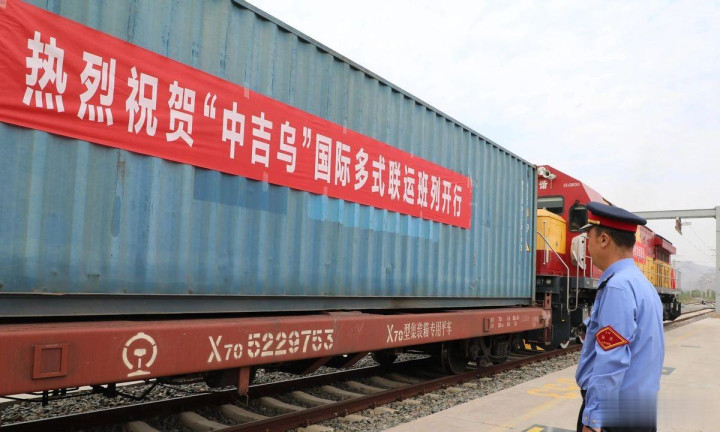
中吉乌铁路的意义不止在运费降低多少,而更在于“选择权”的重新分配。欧亚运输走廊正在被更强的互联趋势重塑:产业链分工、贸易流量以及投资方向,会沿着成本更低、风险更小、效率更高的路径去自然流动,单一国家想长期依靠地缘优势去扭曲这种趋势,会越来越难。如今扣子出现松动,被撬开的不只是工程障碍,更是旧秩序的惯性。
配资炒股网提示:文章来自网络,不代表本站观点。